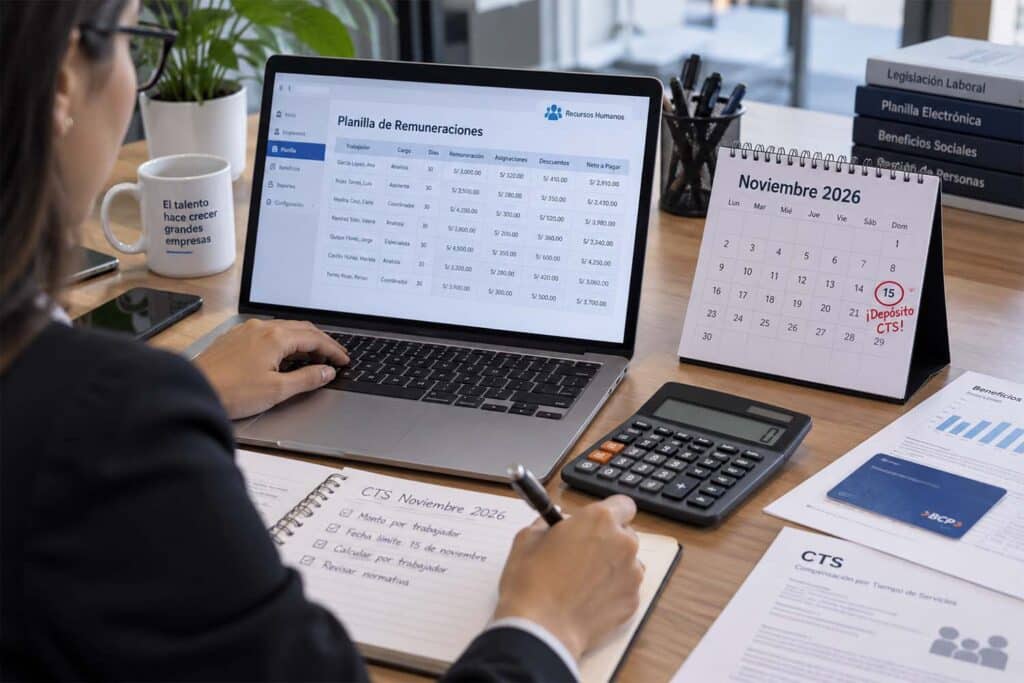
La CTS de noviembre 2026 vence pronto y muchas empresas dejan el depósito para el último momento. Este beneficio funciona como un seguro de desempleo para el trabajador, y su depósito puntual es obligatorio para todo empleador del régimen laboral general. Aqui te mostramos exactamente cuándo depositarla, cómo calcularla por trabajador y qué multa arriesga tu empresa si no cumple a tiempo.
Tabla de contenidos
¿Cuándo se deposita la CTS de noviembre 2026?
Por ley, el depósito de CTS de noviembre vence el 15 de noviembre. Como en 2026 esa fecha cae domingo, el plazo se traslada al lunes 16 de noviembre. El depósito corresponde al semestre trabajado entre mayo y octubre 2026, y debe hacerse en la cuenta CTS del trabajador, en la entidad financiera que él haya elegido. La obligación aplica al empleador, sin importar si la planilla la maneja el área de RRHH interna o un tercero. El incumplimiento recae siempre sobre la empresa, nunca sobre el banco elegido por el trabajador.
Base legal: Ley de Compensación por Tiempo de Servicios (TUO D. Leg. 650)
¿Cómo calcular la CTS noviembre 2026 por trabajador?
La fórmula base es: (sueldo bruto + 1/6 de la gratificación) ÷ 12 × número de meses trabajados en el semestre. Se incluyen sueldo básico, asignación familiar (si corresponde) y comisiones o horas extra regulares; no se incluyen conceptos no remunerativos como movilidad condicionada o gratificaciones extraordinarias. Para el depósito de noviembre, el sexto que se toma en cuenta es siempre el de la gratificación de julio, no el de diciembre, un error común que infla el monto calculado.
Revisa el cálculo de la CTS y conceptos computables
Si no sabes cuánto depositar en noviembre a cada trabajador, nuestra asesoría laboral revisa los montos antes del depósito.
Ejemplo de cálculo de CTS con sueldo fijo
Un trabajador con sueldo de S/2,500 y gratificación de julio de S/2,500 (sexto: S/416.67), que trabajó el semestre completo, recibe: (S/2,500 + S/416.67) ÷ 12 × 6 = S/1,458.33 de CTS en noviembre. Si trabajó solo 3 meses del semestre, el cálculo se ajusta proporcionalmente: (S/2,500 + S/416.67) ÷ 12 × 3 = S/729.17. Si el trabajador ya no labora en tu empresa, este monto se calcula distinto, como parte de la liquidación de beneficios sociales.
¿Qué pasa si no depositas la CTS a tiempo? Multa 2026
No depositar la CTS o hacerlo fuera de plazo es una infracción grave ante SUNAFIL. El monto de la multa depende del tamaño de tu empresa y del número de trabajadores afectados:
- Empresa no MYPE: la multa puede ir de S/8,635 a S/143,660.
- Pequeña empresa: la multa oscila entre S/2,475 y S/24,750.
Revisa la escala de multas SUNAFIL (D.S. 019-2006-TR)
Además de la multa, el trabajador puede exigir el pago de intereses legales sobre el monto no depositado a tiempo. Si prefieres delegar el cálculo y el depósito para evitar este riesgo, contamos con outsourcing laboral.
Qué debe verificar tu empresa antes del 16 de noviembre
Revisa que el cálculo de cada trabajador incluya el sexto de gratificación de julio y las horas extra regulares, confirma la cuenta CTS vigente de cada colaborador y deja el depósito programado con anticipación para evitar la multa.
Si tienes trabajadores con sueldo variable o que ingresaron a mitad de semestre, prioriza revisar esos casos primero, porque son los que más errores generan.
Preguntas frecuentes
¿Todos los trabajadores reciben CTS en noviembre?
La reciben los trabajadores sujetos al régimen laboral general con más de un mes de servicios. Los regímenes especiales (microempresa, agrario, construcción civil, entre otros) tienen reglas distintas de CTS.
¿Qué pasa si el sueldo es variable?
Se toma el promedio de las remuneraciones variables recibidas en los últimos seis meses, siempre que se hayan percibido al menos en tres de esos meses.
¿La CTS de una empresa MYPE se calcula igual?
No. Las microempresas están exceptuadas de pagar CTS, y en la pequeña empresa el beneficio equivale a 15 remuneraciones diarias por año, no al cálculo estándar del régimen general.
Base legal: Ley MYPE y beneficios laborales
Gerente de Administración y Finanzas | Colegiatura N.° 42512
Contador por la Universidad Nacional del Callao con MBA en la Universidad del Pacífico, especialización en NIIF en la Pontificia Universidad Católica del Perú y Diplomado en Tributación en el Colegio de Contadores del Callao. Cuenta con más de 20 años de experiencia liderando áreas de Contabilidad, Finanzas, Administración, Recursos Humanos y Gestión Empresarial.